■ はじめに
2027年3月期の年間配当は、会社予想ベースで44.0円(2026年3月期実績40.0円)です。会社は第22回定時株主総会の事前質問への回答で「27/3期も15期連続での増配を予定」と説明しています。配当の物差しは、総還元性向40~50%に加えて、年間配当金に「DOE4%を満たす水準を下限」とする財務指針です。
一方で、2027年3月期第1四半期は純利益が36.5%減でした。下限を置く方針と、減益のなかでの増配予定をどう読むかを整理します。
■ 基本データ
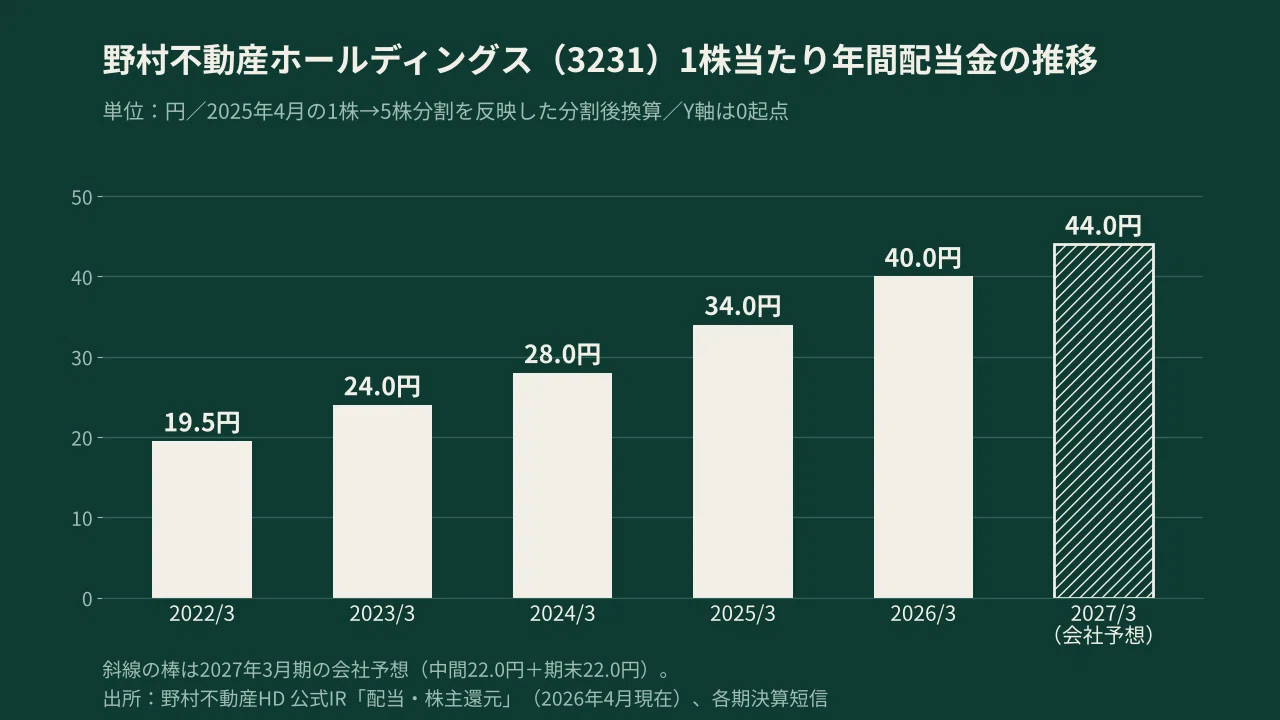
・1株当たり年間配当金:2026年3月期 40.0円(実績・中間18.0円+期末22.0円)/2027年3月期 44.0円(会社予想ベース・中間22.0円+期末22.0円)
・配当性向(連結):2026年3月期 41.4%/2027年3月期 43.7%(会社予想ベース)
・株式分割:2025年4月1日付で1株→5株(本記事の配当額は、公式IRと同じく分割後に換算した金額)
⚠️ 配当利回りは株価の変動により毎日変わります。投資判断の際は必ず最新情報をご確認ください。
なお、noteマネーでは野村不動産ホールディングス(3231)の株価チャートをリアルタイムで確認できます。ぜひ活用してみてください。
■ 配当方針の読み解き
公式IR「配当・株主還元」(2026年4月現在)には、次のとおり書かれています。
2025年4月に策定した長期経営方針において、総還元性向40~50%、年間の配当金についてDOE4%を満たす水準を下限とする財務指針を設定しています。
DOEの定義は同ページの注記で「年間配当額÷期中平均自己資本」とされています。総還元性向40~50%は、前の計画でも2025年3月期の目標として掲げられていたもので(2025年4月24日の経営計画公表資料)、2025年3月期の実績は45.9%でした。
配当額の推移は、分割後換算で2022年3月期19.5円、2023年3月期24.0円、2024年3月期28.0円、2025年3月期34.0円、2026年3月期40.0円、2027年3月期予想44.0円です。2026年3月期は、期初予想36.0円から、2026年1月28日の配当予想の修正で期末配当が22.0円(従来予想比4円増)となり、前期比6円の増配でした。
■ 業績トレンド
2026年3月期は、売上高9,425億円(前期比24.4%増)、営業利益1,382億円(同16.2%増)、経常利益1,248億円(同16.9%増)、親会社株主に帰属する当期純利益829億円(同10.8%増)です。
2027年3月期の会社予想は、売上高1兆800億円(14.6%増)、営業利益1,400億円(1.3%増)、純利益860億円(3.8%増)で、売上高の伸びに比べて利益の伸びは小さい計画です。
第1四半期(2026年4~6月)は、売上高1,910億円(前年同期比13.7%減)、営業利益255億円(30.6%減)、純利益147億円(36.5%減)で、通期予想の修正はありません。
セグメント別では、住宅・都市開発・海外・資産運用が減収減益となり、仲介・CREと運営管理は増収減益となりました。なお、セグメントの利益は「事業利益」ベースです。決算説明会の質疑では、仲介・CREについて、広告宣伝費や人件費の増加など経費の出が先行したことが説明されています。同事業は下期にかけて収益計上が多くなる特性があるとも説明されています。
■ 株主優待
現在、株主優待制度は実施していません。公式IR「配当・株主還元」に「当社では株主優待制度を実施しておりません」とあります。
■ 東急不動産HD・丸井グループとの違い
同じ「下限や目安を置く」型でも、物差しの置き方が3社で違います。東急不動産ホールディングス(3289)と丸井グループ(8252)は、どちらも過去に記事を書いています。
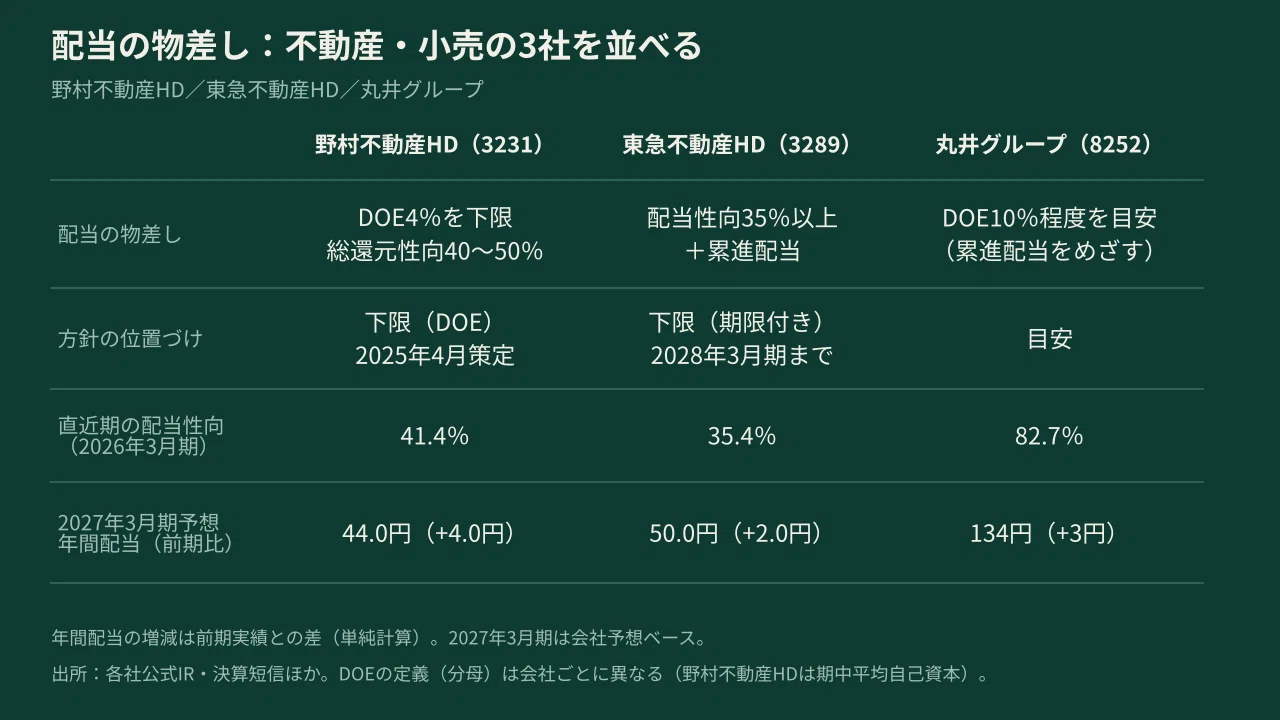
1つ目は、物差しの種類と位置づけです。野村不動産HDは、DOE4%を「下限」、総還元性向40~50%を枠として置いています。丸井グループは、配当指標のDOE10%程度を目安に累進配当をめざす方針です。東急不動産HDは、2028年3月期までの配当性向35%以上と累進配当です。DOEを使う2社でも4%と10%で水準が大きく違い、分母の定義も会社ごとに確認が必要です。
2つ目は、物差しが配当性向にどう出るかです。直近期の配当性向は、野村不動産HDが41.4%(2026年3月期)、東急不動産HDが35.4%(同)、丸井グループが82.7%(同)と開いています。2027年3月期の会社予想では、年間配当は野村不動産HDが前期実績比4.0円増(10.0%増)、東急不動産HDが2.0円増(4.2%増)、丸井グループが3円増(2.3%増)です(増加率は前期実績比からの単純計算)。
3つ目は、優待の有無です。野村不動産HDは優待なし、東急不動産HDは100株以上で優待券があります。
どれを重く持つかは、何を物差しにしたいかだと思っています。利益の動きに連動する形なら東急不動産HD、下限が自己資本側に置かれている形なら野村不動産HD、という整理です。私は3社とも持っています。
■ 見落とされやすい点
1つ目は、DOE4%の「下限」が何を保証するかです。DOEの分母は期中平均自己資本なので、DOE4%を維持する場合、自己資本が積み上がれば、それに応じてDOE4%を満たすための年間配当額も増えます。短信の「純資産配当率」(2026年3月期4.5%)は定義が異なるため参考値にとどまりますが、下限は一定額ではなく、自己資本とともに動く基準です。
2つ目は、総還元性向の中身です。2026年3月期の総還元性向は41.4%と、会社の決算Q&Aで説明されており、配当性向41.4%と同じ数字です。前期は総還元性向45.9%に対し配当性向39.2%でした。同じQ&Aでは、現在の株価水準では配当を中心に還元を行う考えとされています。自己株式の取得は株価水準による機動的な対応という位置づけです。
3つ目は、第1四半期の減益と増配予定の関係です。2027年3月期の配当性向43.7%は、純利益860億円の会社予想が前提です。第1四半期の純利益147億円は、この予想に対して単純計算で約17%の進捗です。通期予想は修正されていないため、増配予定を見直す開示は出ていません。第2四半期決算(前年は2025年10月30日の発表)で、進捗と通期予想の扱いが確認ポイントになります。
■ しまちゃんの総評
配当の下限が明示されている点が、この銘柄の特徴だと思います。増配の流れは続いていますが、足元の利益進捗と合わせて追いかけたいところです。同じ不動産で物差しの違う3社を、中間決算で並べて見ていくつもりです。
■ 最後に
ここまで読んでいただき、ありがとうございました。よければスキ❤️をお願いします🙏
フォローしていただくと、励みになります。
この記事はあくまで個人の体験をもとにした情報提供です。投資にはリスクが伴います。投資判断はご自身の責任のもと、最新情報に基づいて行ってください。数値・情報は執筆時点(2026年10月)のものです。最新情報は各社IR・証券会社サイトでご確認ください。