■ はじめに
武田薬品工業の2026年3月期は、親会社の所有者に帰属する当期損失1,524億円。最終赤字です。それでも年間配当は200円で維持され、2027年3月期は204円への増配予想が出ています。
赤字の期に配当を維持できた根拠はどこにあるのか。その配当は何を分母に見れば妥当と言えるのか。同じ医薬品でも中外製薬とツムラは配当の決め方がまったく違うので、並べると武田の位置がはっきりします。
■ 基本データ
・1株当たり年間配当金:2026年3月期 200円(中間100円・期末100円/実績)、2027年3月期 204円(中間102円・期末102円/会社予想)
・配当性向(連結・会社開示):2025年3月期 286.7%、2026年3月期は当期損失のため「-」
・権利確定日:中間 9月30日、期末 3月31日(権利落ち日は基準日の1営業日前)
・株式分割:少なくとも2021年3月期以降、実施していません
・会計基準:IFRS
⚠️ 配当利回りは株価の変動により毎日変わります。投資判断の際は必ず最新情報をご確認ください。
なお、noteマネーでは武田薬品工業(4502)の株価チャートをリアルタイムで確認できます。ぜひ活用してみてください。
■ 配当方針の読み解き
公式IRの資本配分方針の原文は「毎年の1株当たり年間配当金を増額または維持する累進配当の方針を採用し、自己株式の取得については適切な場合に取り組んでまいります」です。
確認しておきたいのは導入時期です。2022年3月期の決算短信では「1株当たり年間配当金180円の確立された配当方針を維持」と書かれており、「累進的な配当方針」という表現が資本配分方針に現れるのは2023年3月期の決算短信(2023年5月11日)からです。掲げてから3年ほどしか経っておらず、それ以前の180円据え置きは方針の裏づけというより結果です。
配当額は2021年3月期から3期連続で180円、そこから188円、196円、200円、204円(2027年3月期の会社予想)と推移しています。
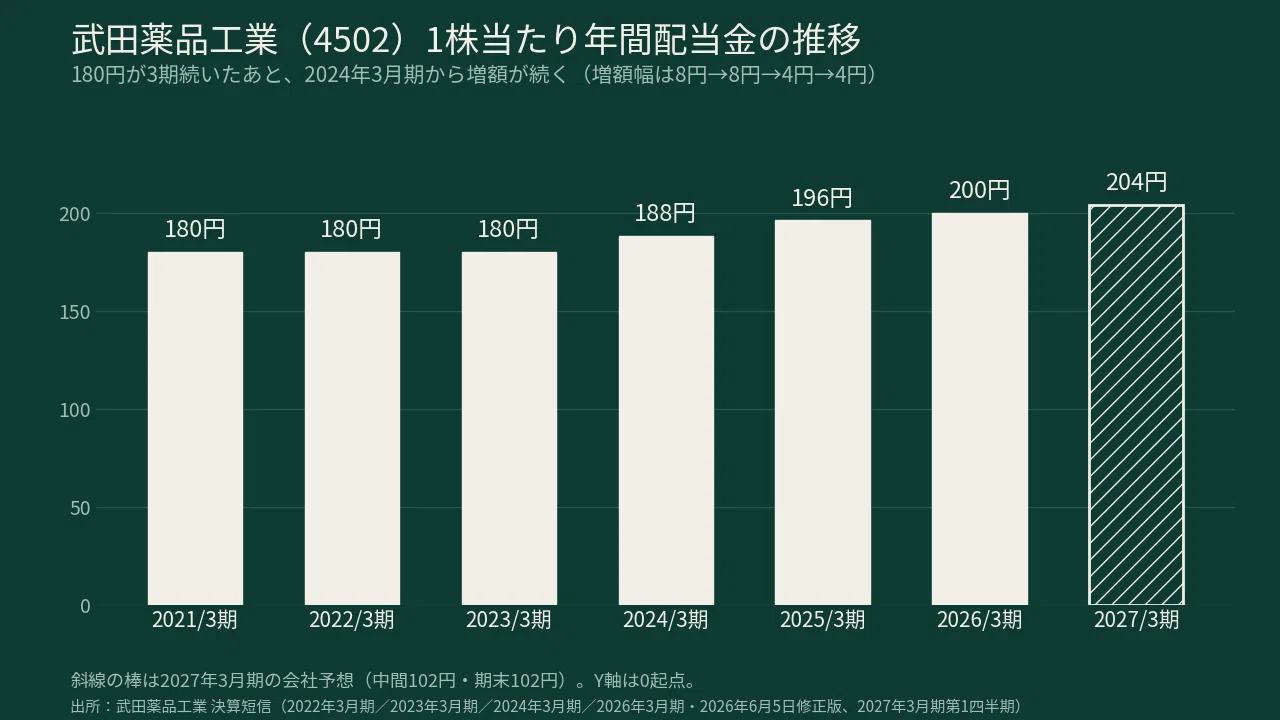
累進配当を掲げた翌期から増額が始まった形ですが、増額幅は8円、8円、4円、4円と縮んでいます。「増額または維持」という方針は増額幅までは約束していないので、方針の範囲内の動きです。
■ 業績トレンド
2026年3月期は売上収益4兆5,057億円(前期比1.7%減)、営業利益62億円(同98.2%減)、親会社の所有者に帰属する当期損失1,524億円。
この数字は5月13日に公表された当初の決算値ではありません。武田は2026年5月18日(米国東部時間)にAMITIZAに係る米国の反トラスト訴訟で不利な陪審評決を受け、2026年3月31日時点に存在していた事象に関連する後発事象として、訴訟引当金を4,025億円追加計上しました。この結果、本件に関連する訴訟引当金は2026年3月31日現在で4,035億円となり、決算短信は6月5日に修正されています。当初の営業利益4,088億円・当期利益1,918億円が、修正後は営業利益62億円・当期損失1,524億円になりました。Core業績はこの修正の影響を受けておらず、Core EPSは517円(同5.2%増)です。
2027年3月期の会社予想は、売上収益4兆6,400億円(同3.0%増)、親会社の所有者に帰属する当期利益1,660億円、基本的1株当たり当期利益104円26銭。Core EPSは472円(同8.7%減)で、マネジメントガイダンス(恒常為替レートベース)もCore EPSは「10%台半ばの減少」です。増配予想とCoreの減益見通しが同時に出ています。
■ 株主優待
ありません。公式IRの「株式情報・株主還元」「IRに関するお問い合わせ/よくあるご質問」のいずれにも記載はなく、基準日として案内されているのも定時株主総会・期末配当金(3月31日)と中間配当金(9月30日)だけです。
■ 中外製薬・ツムラとの違い
同じ医薬品で私が持っている銘柄と並べると、配当の決め方が三者三様であることがわかります。
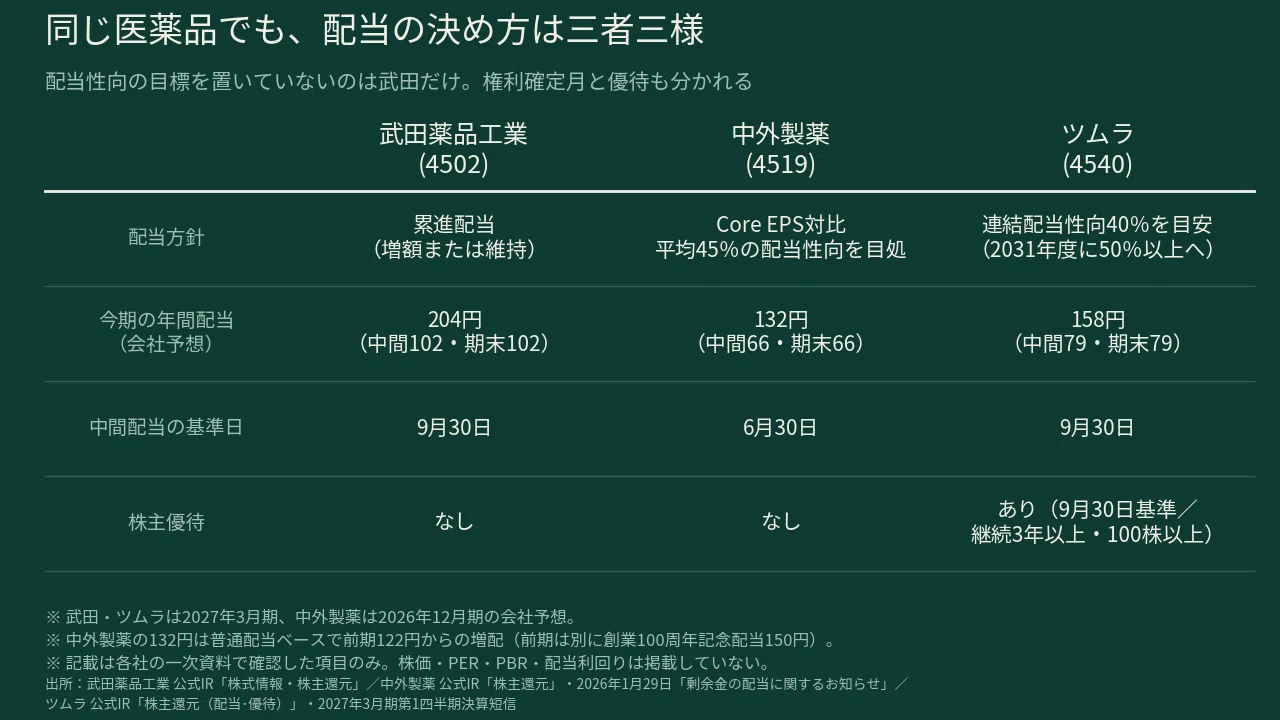
中外製薬(4519)の方針は「Core EPS対比平均して45%の配当性向を目処に、株主の皆様へ安定的な配当を行うことを目標といたします」。配当性向が軸なので、利益が動けば配当も動きます。2025年12月期の年間272円は普通配当122円に創業100周年記念配当150円を加えた額で、2026年12月期予想の132円は普通配当ベースでは122円から10円の増配です。記念配当を含む期は内訳を見ないと読み違えます。中外製薬については以前に記事を書いています。
ツムラ(4540)は「重要指標であるROE、DOE、自己資本比率の状況を総合的に判断して、連結配当性向40%を目安とし、2031年度に向けて段階的に50%以上を目指します」。目安の水準そのものを将来に向けて引き上げると宣言している型で、2027年3月期は年間158円(中間79円・期末79円)の予想です。
武田だけが配当性向の目標を置いていません。置いていないというより置きにくい、と言うほうが実態に近いように思います。財務ベースのEPSが無形資産の償却や減損、そして今回のような訴訟引当金で大きく振れるためです。代わりに「増額または維持」という金額側のコミットメントを置いている、という整理になります。
権利確定月も分かれます。武田とツムラは中間9月30日・期末3月31日、中外製薬は12月決算なので中間6月30日・期末12月31日。同じセクターでも入金の時期はずらせます。優待はツムラだけにありますが、毎年9月30日時点で継続保有3年以上かつ100株以上が条件です。今年新たに保有する場合、今年の9月末は保有期間を数え始める起点にすぎません。
累進配当という言葉自体は商社などでも見かけます。丸紅(8002)は「1株当たり年間配当金100円を基点とする累進配当」と金額の基点を示したうえで総還元性向40%程度を目安に置いており、同じ累進配当でも枠組みの作り方が違います。こちらも記事にしています。
■ 見落とされやすい点
1つめは、配当性向をどの利益で見るかです。2027年3月期の年間204円を基本的1株当たり当期利益の会社予想104円26銭で割ると約196%、Core EPS予想472円で割ると約43%になります(いずれも会社予想の値からの単純試算)。会社開示の配当性向は財務ベースなので、2024年3月期204.2%、2025年3月期286.7%、2026年3月期は「-」です。この数字だけで判断すると実態を見誤ります。
2つめは、訴訟の決着がまだ先だということです。陪審評決は判決の言い渡しまで執行可能にならず、卸売業者クラスと個別の小売薬局に認定された損害賠償額は、米国の反トラスト法上、裁判所における判決の言い渡しにより自動的に三倍となります。会社は評決後申立てと控訴を予定しており、最終的な負債額は確定していません。暦年2026年後半に地方裁判所の判決が見込まれるとされ、続報が出る可能性があります。
3つめは、会社が財務展望で掲げている目標水準です。決算短信には「まずは、配当の持続性を確保する、ROE5%を上回る水準の財務上当期利益を達成することを目標とします」とあります。一方、同じ短信が開示する親会社所有者帰属持分当期利益率(ROEに相当します)は、2026年3月期が△2.1%、2025年3月期が1.5%です。掲げられた水準と足元の実績には距離があり、その距離を意識させる書き方になっています。
■ しまちゃんの総評
最終赤字の期に配当を維持した会社を見ると、無理をしているのか見え方の問題なのかを確かめたくなります。武田のCore営業利益は2026年3月期が1兆1,725億円、2027年3月期も1兆1,600億円の見込みです。調整後フリー・キャッシュ・フローも2026年度で6,500〜7,500億円を見込んでいます。配当を支えるキャッシュ創出力という点では、財務ベースの赤字が示すほど厳しくはなさそうだ、というのが私の受け取り方です。
一方で、増額幅が8円から4円に縮み、Core EPSは減少ガイダンスという状況も事実です。中外製薬・ツムラと合わせて医薬品の配当を分けて持っていますが、この3社は決め方がまったく違うので、同じセクターだからといって同じ動き方をするとは考えていません。武田は「金額を落とさない」ことに寄せた銘柄、と位置づけて眺めています。
■ 最後に
ここまで読んでいただき、ありがとうございました。よければスキ❤️をお願いします🙏
■ 免責
この記事はあくまで個人の体験をもとにした情報提供です。投資にはリスクが伴います。投資判断はご自身の責任のもと、最新情報に基づいて行ってください。数値・情報は執筆時点(2026年9月)のものです。最新情報は各社IR・証券会社サイトでご確認ください。