■ はじめに
住友精化(4008)は、紙おむつなどに使われる高吸水性樹脂(SAP)で世界トップクラスの化学会社です。2026年8月6日、第1四半期決算とあわせて、未定としていた通期業績予想の公表、配当方針の変更、年間配当予想の引き上げ、さらに新中期経営計画の骨子が同時に開示されました。
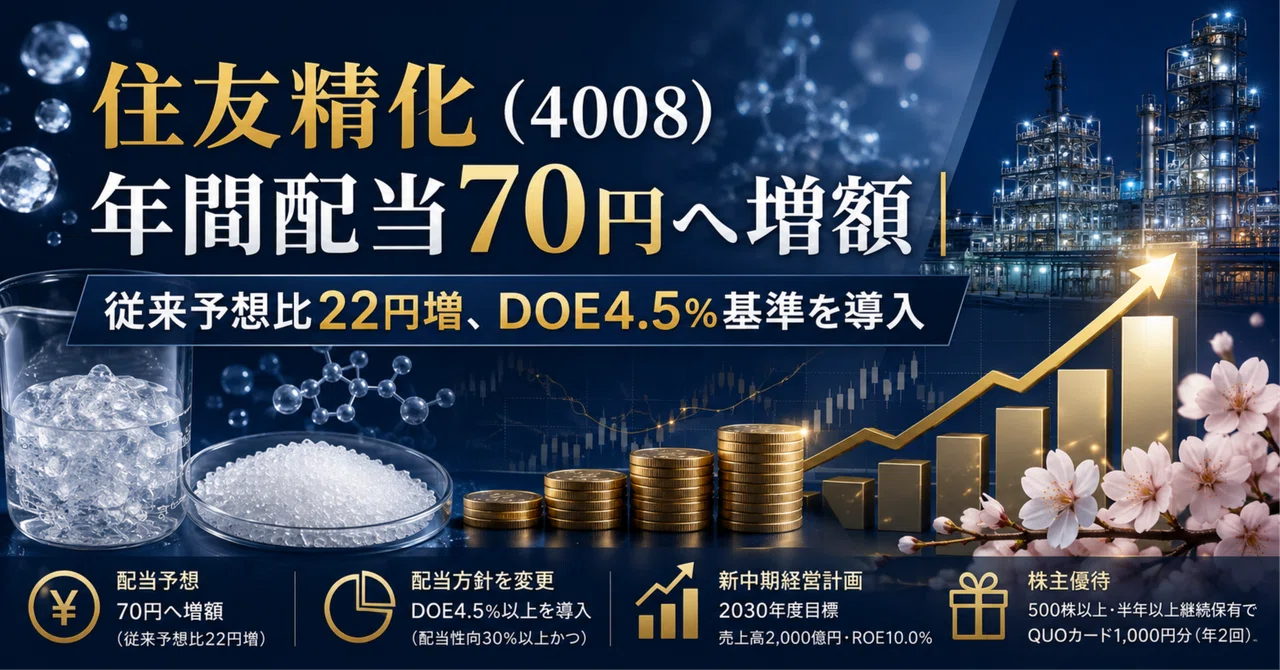
2027年3月期の年間配当予想は、従来の48円から70円へ22円増額されました。2026年3月期実績の分割後換算44円と比較すると、実質的には26円、約59%の増配となります。高配当株を検討するうえで注目される内容だと感じています。
■ 基本データ
・年間配当金(2026年3月期・実績):1株220円(中間100円+期末120円/分割前ベース。分割後換算で44円相当)
・年間配当金(2027年3月期・会社予想ベース):1株70円(中間35円+期末35円/分割後ベース)
・配当性向(連結):37.3%(2026年3月期・実績)、約56%(2027年3月期/会社予想の純利益・配当額から単純試算)
・上場市場:東証プライム
※2026年4月1日付で1株につき5株の株式分割を実施しています。前期220円を分割後ベースに直すと44円相当。今期予想の70円はそこから約59%の増配となる見込みです(会社予想ベース)。当初予想は48円でしたが、8月6日に70円へ引き上げられました。株式分割に伴う1株配当の見かけ上の減少は、実質的な減配ではありません。
⚠️ 配当利回りは株価の変動により毎日変わります。投資判断の際は必ず最新情報をご確認ください。
なお、noteマネーでは住友精化(4008)の株価チャートをリアルタイムで確認できます。ぜひ活用してみてください。
■ 配当の安定性・増配実績
今回の増配は、同時に開示された配当方針の変更を踏まえたものです。適時開示「配当方針の変更(DOE導入)および配当予想の修正に関するお知らせ」によると、変更前の基準は「配当性向30%以上」でしたが、変更後は「原則として配当性向30%以上かつ株主資本配当率(DOE)4.5%以上を基準に、安定的な配当の実施および今後の事業展開に備えるための内部留保などを勘案して決定する」となりました。DOE基準が新たに加わった形です。
DOE(株主資本配当率)は、株主資本に対してどの程度の配当を行っているかを示す指標です。利益の増減に左右されにくい性質があり、配当性向だけでなくDOEにも下限を設けたことで、減益局面でも配当水準を意識する姿勢がより明確になったと考えられます。
年間配当は2025年3月期200円、2026年3月期220円(いずれも分割前)と増配が続いており、今期は分割後ベースで44円→70円と大きく踏み込んだ形です。あわせて、2026年5月26日には5,275,195株の自己株式を消却しました。また、5月13日から9月30日までを取得期間とする自己株式取得では、6月30日時点で累計270,800株を取得しています。
■ 業績トレンド
2026年3月期は売上高1,483億円(前期比0.5%増)、営業利益144億円(同35.0%増)、経常利益152億円(同37.3%増)、親会社株主に帰属する当期純利益76億円(同28.8%増)と大幅増益でした。ナフサなど原燃料価格の低下が効いた形です。
2027年3月期第1四半期(4〜6月)は、売上高403億円(前年同期比13.6%増)、営業利益34億円(同47.5%増)、経常利益43億円(同168.5%増)、親会社株主に帰属する四半期純利益32億円(同212.2%増)と好スタートとなりました。円安に加え、原燃料価格の上昇分を販売価格へ転嫁したことなどが寄与しました。機能マテリアルセグメントは、水溶性ポリマーおよびPSA水素発生装置などの販売が拡大し、営業利益が7億円(同296.3%増)と大きく伸びました。
通期の会社予想は、売上高1,650億円(前期比11.2%増)、営業利益110億円(同24.0%減)、経常利益112億円(同26.6%減)、親会社株主に帰属する当期純利益80億円(同4.2%増)です。会社の説明によると、増収は原燃料価格の上昇分の価格転嫁と円安によるもの、営業・経常段階の減益はシンガポール拠点での吸水性樹脂の製造設備増設に伴う固定費の増加などによるもの、最終利益の増加は前期と比べて特別損失が減少する見通しであることによるものとされています。ROEは前期の7.8%に対し、今期予想は7.6%です。
あわせて、2026年8月6日に「新中期経営計画(2026〜2030年度)の骨子」が公表されました。この骨子では、2030年度(2031年3月期)の目標として売上高2,000億円、営業利益175億円、純利益124億円、EBITDA310億円、ROE10.0%、ROIC8.5%が掲げられています。資本効率の改善に向けては、自己資本比率の中期的な管理範囲を50〜60%に設定したうえで、株主還元方針にDOE4.5%以上の基準を加えるという整理です。なお今回はあくまで骨子の公表であり、具体的な施策やKPIを含む新中期経営計画の詳細は2026年11月に公表される予定とされています。
■ 株主優待
公式IRサイトによると、500株以上を半年以上継続保有の株主に対しQUOカード1,000円分が贈られます。基準は毎年3月末と9月末の年2回。継続保有の判定は、3月31日および9月30日時点で株主名簿に同じ株主番号で2回以上連続して記載されているかで行われます。なお2026年4月1日の株式分割に伴い、対象株式数が変更されています。
■ リスク・注意点
・営業・経常段階は減益予想:今期の最終利益増加は前期の特別損失の反動による面もあり、本業の利益は前期比で減る見通しです。設備増設に伴う固定費増の負担も続きます。
・原燃料市況と為替の影響:会社予想は年間平均ナフサ価格86,700円/KL、為替157円/ドルなどを前提に置いています。前提が変われば業績も振れやすい構造です。
・配当水準の上昇:会社予想の純利益・配当額から単純試算した配当性向は5割台半ばとなり、前期実績の37.3%から上昇します。DOE基準が一定の下支えとなる可能性がありますが、利益が落ち込んだ場合の負担は重くなりやすい点は意識しておきたいところです。
■ しまちゃんの総評
未定だった通期予想の公表と、配当方針へのDOE基準の導入が同じ日に出てきました。営業段階では減益見通しという現実的な数字も同時に示されており、そのうえでの増配という点からは、株主還元を重視する姿勢がより明確になった印象です。自己資本比率を50〜60%で管理するという方針も、資本効率を意識した動きとして注目しています。紙おむつ用途という生活に根ざした需要を持ちながら、原燃料市況で業績が動く銘柄でもあります。11月に公表予定の中期経営計画の詳細と四半期ごとの進捗を見ながら、長期保有を検討する際の候補の一つになり得ると感じています。
※化学セクターでは以前に東ソー(4042)を取り上げました。あわせてご覧いただくと、市況の影響を受けやすい素材メーカーの見方が整理しやすいと思います。
■ 免責
この記事はあくまで個人の体験をもとにした情報提供です。投資にはリスクが伴います。投資判断はご自身の責任のもと、最新情報に基づいて行ってください。数値・情報は執筆時点(2026年8月)のものです。最新情報は各社IR・証券会社サイトでご確認ください。