■ はじめに
全国保証の1株当たり配当は、分割調整後で2020年3月期の47.5円から2026年3月期の120円まで、毎期増えてきました。ただし、この増配を作っていたのは利益の伸びだけではありません。配当性向を段階的に引き上げてきた分が、かなりの割合を占めています。
その引き上げが、2026年3月期の49.2%でひと区切りついています。2026年3月16日に公表された新しい中期経営計画は、配当性向50%を「維持」と置きました。2027年3月期はこの新中期経営計画の初年度にあたり、会社の配当予想は123円(前期比+3円)となっています。
■ 基本データ
・1株当たり年間配当:2026年3月期 120円(中間45円+期末75円・実績)/2027年3月期 123円(中間50円+期末73円・会社予想)
・配当性向(連結・会社開示):2026年3月期 49.2%/2027年3月期予想 50.0%
・権利確定:期末は3月31日。中間配当は前期が2025年9月30日を基準日として実施
・株式分割:2025年4月1日付で普通株式1株につき2株。上記の配当額はいずれも分割後ベース
・単元株式数:100株
⚠️ 配当利回りは株価の変動により毎日変わります。投資判断の際は必ず最新情報をご確認ください。
なお、noteマネーでは全国保証(7164)の株価チャートをリアルタイムで確認できます。ぜひ活用してみてください。
■ 配当方針の読み解き
公式IR「株主還元・配当」に載っている配当方針は、次の一文です。
「当社は、株主の皆様への利益還元を重要な経営課題として位置づけており、強固な財務基盤の構築に必要な内部留保を確保しつつ、継続的かつ安定的な配当を行うことを基本方針としております。」
累進配当、DOE、総還元性向といった数値基準はここに出てきません。実際に配当額を決めている物差しは、中期経営計画のほうに書かれています。このページは基本方針としては現在も有効ですが、株主還元の中身を確認するなら、2026年3月16日公表の中期経営計画のほうが新しい資料です。
配当の推移を、株式分割の調整後ベースで並べると次のとおりです。括弧内は配当性向です。
2020年3月期 47.5円(27%)/2021年3月期 58.5円(30%)/2022年3月期 66.5円(32.8%)/2023年3月期 74円(35.6%)/2024年3月期 85円(40.6%)/2025年3月期 106円(44.8%)/2026年3月期 120円(49.2%)/2027年3月期 123円(50.0%・会社予想)
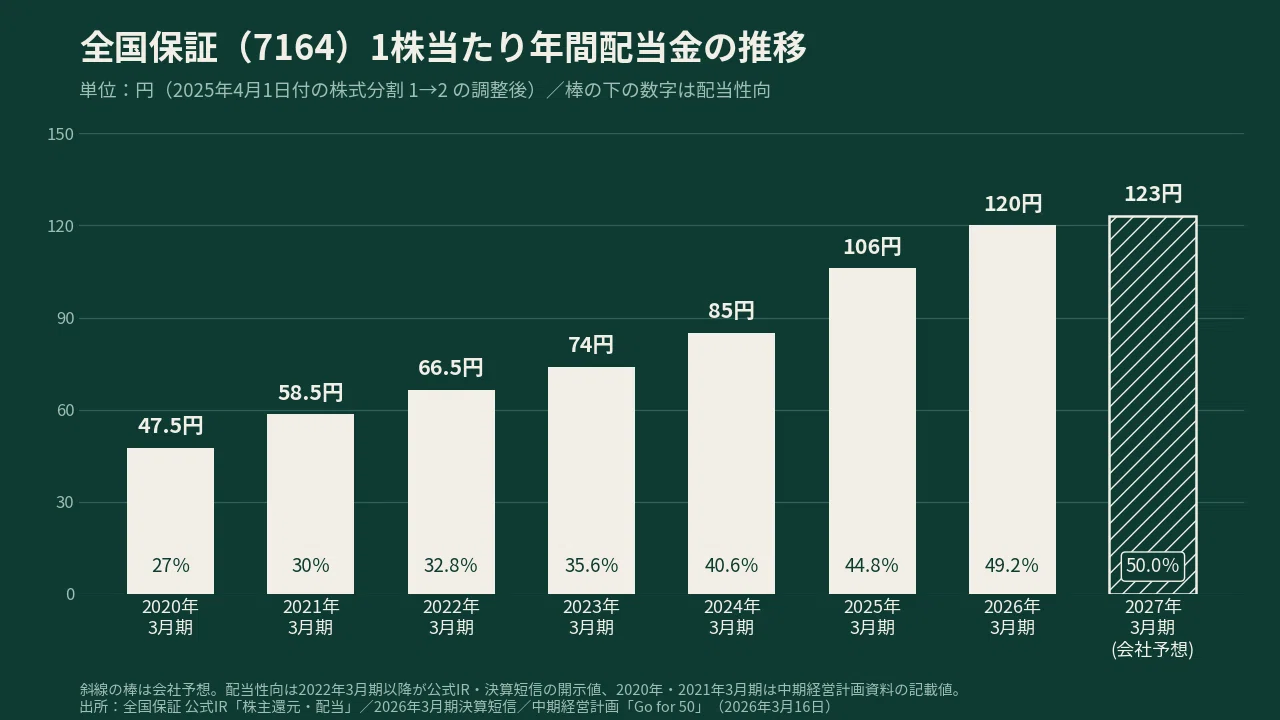
配当が2.6倍になるあいだに、配当性向も27%から49.2%へ上がっています。増配は利益成長と配当性向の引き上げの両方で作られてきた、という見方ができます。
そして2026年3月16日公表の中期経営計画「Go for 50 保証の力で未来をひらく」(2026年度から2030年度)は、株主還元のページで「中期経営計画では配当性向50%を維持」「利益の50%は安定的に還元(配当性向50%)」と明記しました。5年間の利益約1,800億円に対し、5年間の配当は約900億円という計画です。
ここで見ておきたいのが、ひとつ前の中期経営計画との違いです。2023年3月22日公表の「Next Phase〜成長と価値創造〜」(2023年度から2025年度)は、株主還元のページにこういう見出しを立てていました。
「上場以来、積極的な株主還元・連続増配を実施」
箇条書きの一行目は「13期連続となる増配を計画、配当性向は段階的に50%まで引き上げ」です。前中計は、連続増配と配当性向の引き上げをセットで掲げていたことになります。
新しい「Go for 50」の同じ位置にある見出しは「中期経営計画では配当性向50%を維持」で、連続増配という言葉は出てきません。掲げるものが、増配の連続性から配当性向の水準へ移ったと読めます。
同じ資料に、2030年度(2031年3月期)の配当計画149円と、EPS計画298.0円が並んでいます。149円はEPS計画298.0円の50.0%に相当します。EPSの5年CAGRは+4.5%とされており、配当性向50%を維持する前提なら、EPSの成長が中長期の配当成長の基礎になる設計と読めます。
2027年3月期の予想123円も同じ考え方です。EPSの会社予想246.12円に対して123円は49.97%で、開示されている配当性向50.0%と一致します。
■ 業績トレンド
2026年3月期は、営業収益58,739百万円(前期比3.1%増)、営業利益41,382百万円(同1.4%減)、経常利益46,554百万円(同4.6%増)、親会社株主に帰属する当期純利益32,526百万円(同1.4%増)。EPSは243.70円、ROEは13.4%でした。
営業減益で経常増益という並びです。営業費用では債務保証損失引当金繰入額が4,430百万円から5,983百万円へ増えた一方、営業外は受取利息が3,970百万円から4,731百万円へ増え、持分法による投資利益1,193百万円が新たに加わっています。なお前期の特別利益には負ののれん発生益1,257百万円が計上されており、比較の際は頭に入れておきたいところです。
2027年3月期の会社予想は、営業収益60,600百万円(3.2%増)、親会社株主に帰属する当期純利益32,700百万円(0.5%増)。第1四半期(2026年4〜6月)は経常利益9,335百万円(7.9%増)、四半期純利益6,562百万円(9.4%増)で、通期予想の修正はありません。
■ 株主優待
現在はありません。ただし「もともと実施していない会社」ではなく、廃止された会社です。2024年11月5日の開示「株式分割及び株式分割に伴う定款の一部変更、株主優待制度の廃止に関するお知らせ」で決議され、2015年から続いていたクオカード等の制度が、2026年3月31日を基準日とする贈呈をもって廃止されています。
廃止の理由として書かれているのは次の一文です。
「株主優待制度の目的の一つであった知名度向上に貢献できたと判断したため、株主優待制度について現状においては廃止し、今後は配当等による利益還元を行っていくことといたしました」
株式分割、優待廃止、中間配当の開始、配当性向50%への到達が、2024年11月から2026年3月までの短い期間に集中しています。会社の言葉を借りれば、配当等による利益還元に集約した、という整理ができそうです。
■ 三菱HCキャピタル・丸井グループとの違い
同じように9月末と3月末に権利が確定する金融系の保有銘柄と並べてみます。どちらも過去に記事を書いていますが、還元の物差しは3社でまったく違います。
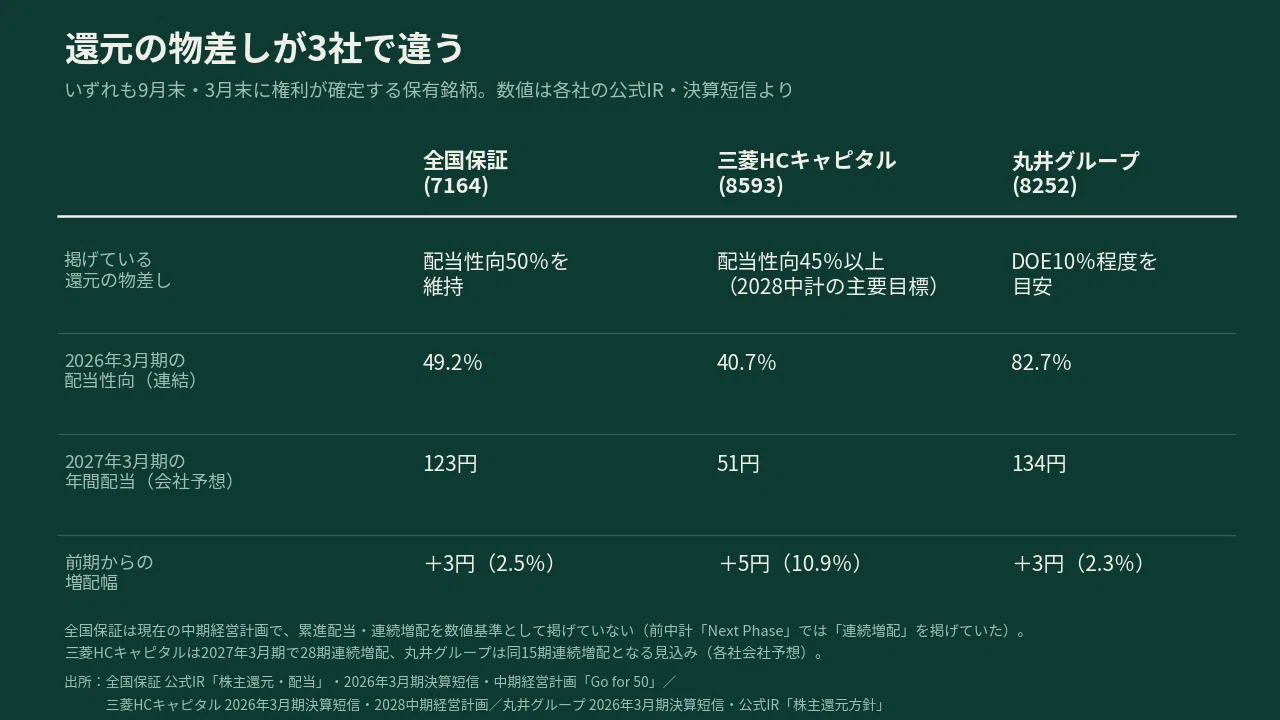
1つ目は、物差しそのものです。全国保証は配当性向50%の「維持」。三菱HCキャピタル(8593)は2028中期経営計画の主要目標に配当性向45%以上と、下限の形で置いています。丸井グループ(8252)はDOE10%程度を目安としており、こちらは分母が利益ではなく株主資本です。
分母が違うと、利益が振れた期の挙動が変わります。丸井グループは株主資本を基準とするDOEを採用しているため、利益だけを基準とする配当性向とは異なる仕組みです。全国保証と三菱HCキャピタルは利益に連動します。
2つ目は、増配の余地の残り方です。全国保証は、2022年3月期の32.8%から2026年3月期の49.2%、2027年3月期予想の50.0%まで配当性向を引き上げてきており、この過程が終わっています。対して三菱HCキャピタルは、2026年3月期の配当性向40.7%から2027年3月期予想の45.8%へ、目標である45%以上に向けて引き上げている途中です。
2027年3月期の増配幅が、全国保証は+3円(2.5%)、三菱HCキャピタルは+5円(10.9%)と分かれているのは、この差が一つの背景になっていると見ています。同じ「増配」でも、物差しを動かす余地が残っているかどうかで、伸び方が変わります。
3つ目は、連続増配という看板の有無です。三菱HCキャピタルは決算短信に「28期連続増配となる」と書き、丸井グループは公式IRの株主還元方針で「累進配当」の語を括弧書きで使っています。全国保証は前中計では「連続増配」を掲げていましたが、現在の「Go for 50」では外しています。配当が長く増え続けていても、いまの会社は連続増配を約束していない、という違いです。
どちらを重く持つかは方針次第だと思っています。私は、利益が落ちた期にも配当を保ちやすい形を持っておきたいので丸井グループを残し、そのうえで利益成長にそのまま乗る形として全国保証を持っている、という整理をしています。
■ 見落とされやすい点
1つ目は、9月末の権利確定がまだ2回目だということです。全国保証が中間配当を始めたのは2026年3月期からで、2025年3月期までの第2四半期末配当は0円00銭でした。前期の中間配当は2025年9月30日を基準日とし、11月5日の取締役会で決議、効力発生日は12月8日です。2027年3月期も中間50円を予想していますが、正式な決議は前期と同じく第2四半期の決算発表と同じ時期になる見込みです。「毎年9月に中間配当を受け取ってきた銘柄」という感覚で見ると、実績の期間はまだ短いことになります。
2つ目は、利益の伸びを支えているのが本業だけではないことです。2026年3月期は営業利益が減り、経常利益が増えました。受取利息の増加や持分法による投資利益の新規計上など、営業外収益の増加が経常利益を押し上げた形です。中期経営計画も、金融資産の運用収益率を1.2%(2026年3月期見込み)から2.0%(2031年3月期目標)へ引き上げる計画を置いています。配当性向50%の分母は当期純利益なので、この部分の増減がそのまま配当に伝わります。
3つ目は、配当性向50%が下限として置かれているわけではないことです。会社の表現は「維持」であり、「50%以上」とは書かれていません。前中計にあった連続増配の看板も現中計では外れているため、EPSが落ちた期に配当が下がる可能性は、方針の上では排除されていないことになります。
■ しまちゃんの総評
配当性向を長い時間をかけて引き上げてきた会社が、その手札を使い切ったところ、というのが私の見方です。前中計が「連続増配」を見出しに置き、現中計が「配当性向50%を維持」に置き換えたのは、その変化を会社自身が言葉にしたものだと受け取っています。ここから先の配当は、中期経営計画のEPS計画(5年CAGR+4.5%)にほぼ連動して決まっていくことになります。
増配率が二桁から一桁前半に落ちるのは、方針が後退したからではなく、増配の作られ方が変わったからだと理解しています。物差しが「配当性向50%」とはっきり示されているぶん、次に何を見ればよいかもはっきりしています。保証債務残高とEPS、それに資産運用の利回りです。
株主優待がなくなり、利益還元が配当等に集約された形も、私にとってはむしろ見やすくなりました。長期保有を検討する際の候補の一つになり得ると感じています。次の確認どころは、例年どおりなら11月上旬に公表されるとみられる第2四半期決算です。中間配当の正式決議と、前期まで2期連続で実施していた自己株式取得について、新たな取得枠が設定されるかも確認したいところです。
■ 最後に
ここまで読んでいただき、ありがとうございました。よければスキ❤️をお願いします🙏
フォローしていただくと、励みになります。
■ 免責
この記事はあくまで個人の体験をもとにした情報提供です。投資にはリスクが伴います。投資判断はご自身の責任のもと、最新情報に基づいて行ってください。数値・情報は執筆時点(2026年9月)のものです。最新情報は各社IR・証券会社サイトでご確認ください。