■ はじめに
14期連続増配。2027年3月期の会社予想を含めれば15期連続。数字だけを並べれば文句のつけようがない銘柄です。
ただ、直近4期の増配幅は+42円、+5円、+25円、+3円と大きく振れています。利益がそこまで振れているわけではありません。この振れ方には別の理由があり、そこを押さえるかどうかで、この銘柄をポートフォリオのどこに置くかが変わってきます。
■ 基本データ
・1株当たり年間配当金:2026年3月期 131円(中間65円+期末66円)/2027年3月期 134円(中間67円+期末67円・会社予想)
・連結配当性向:2026年3月期 82.7%/2027年3月期予想 81.7%
・株主資本配当率(DOE):2026年3月期 10.1%/2027年3月期予想 10.2%
・権利確定日:中間9月30日/期末3月31日。単元株式数は100株
・株式分割:近年は実施なし(発行済株式数は2022年3月期から2025年3月期まで208,660,417株で不変。2026年3月期に自己株式2,500万株を消却し183,660,417株)
⚠️ 配当利回りは株価の変動により毎日変わります。投資判断の際は必ず最新情報をご確認ください。
なお、noteマネーでは丸井グループ(8252)の株価チャートをリアルタイムで確認できます。ぜひ活用してみてください。
■ 配当方針の読み解き
公式IR「株主還元方針」の見出しが、そのまま結論になっています。
「配当指標DOE10%程度をもとに、高水準かつ長期継続的な増配(累進配当)をめざします」
決算短信の基本方針も同じで、「株主資本配当率(DOE)は10%程度を目安とし、長期安定的な増配の実現をめざします」と書かれています。そして公式IRには「2026年3月期より、配当指標をDOE8%程度から10%程度に変更しました」との一文があります。
1株当たり年間配当金と、各期のDOEを並べます。
2020年3月期 50円(DOE3.9%)
2021年3月期 51円(4.0%)
2022年3月期 52円(4.0%)
2023年3月期 59円(4.6%)
2024年3月期 101円(7.9%)
2025年3月期 106円(8.1%)
2026年3月期 131円(10.1%)
2027年3月期 134円(10.2%・会社予想)
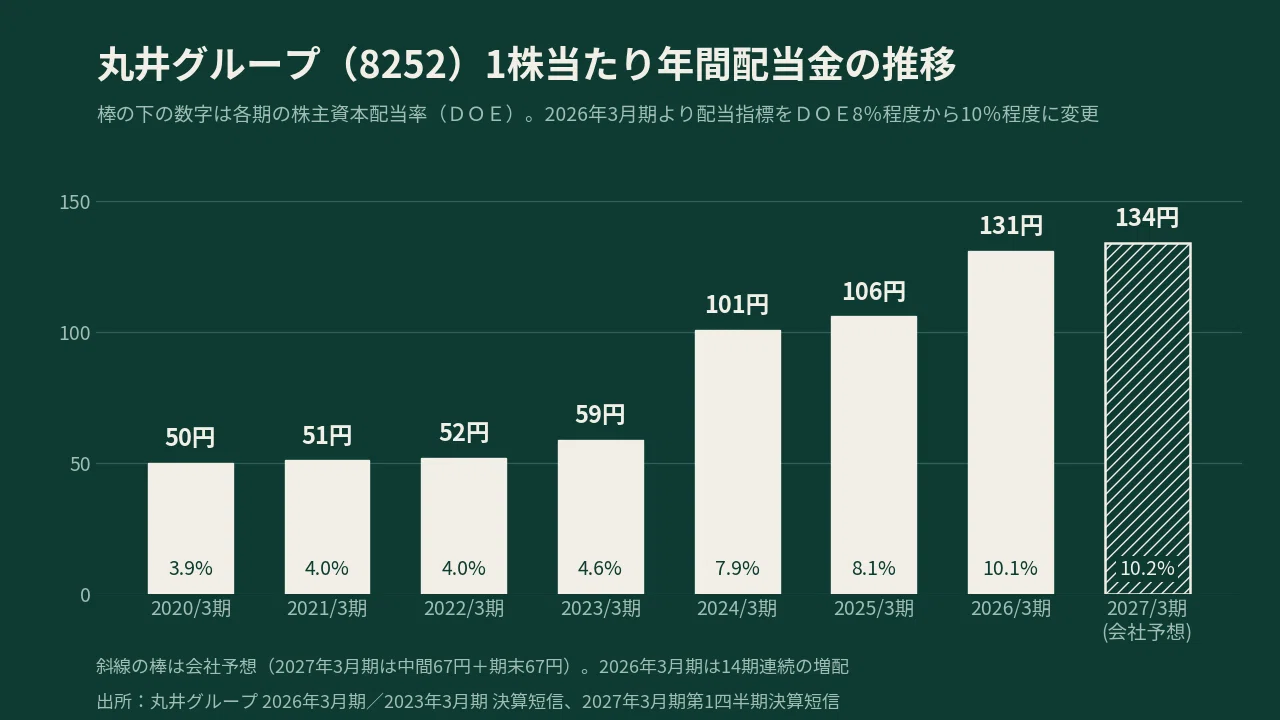
増配幅とDOEの動きがきれいに連動しています。2024年3月期はDOEが4.6%から7.9%へ跳ね、配当は59円から101円へ42円増えました。2026年3月期はDOEを8%程度から10%程度へ引き上げ、106円から131円へ25円増。一方でDOEをほぼ据え置いた2025年3月期は+5円、2027年3月期予想は+3円にとどまります。
つまり直近の大幅増配は、利益成長だけではなく、配当指標DOEの引き上げが大きく寄与しています。指標が10%に届いた2027年3月期の増配幅が+3円、率にして約2%に縮んでいるのは、その裏返しと読めます。
もう一点、DOE指標が導入された時期も押さえておきたいところです。株主資本配当率を配当の指標に据えると会社が表明したのは2023年5月9日公表の2023年3月期決算短信で、「配当についてはこれまで以上に長期安定的な増配の実現をめざすため、株主資本配当率(DOE)を新たな指標とします」と書かれています。適用は2024年3月期からです。それ以前の増配は、この指標の裏づけによるものではありません。
なお、コロナ期にあたる2021年3月期の連結配当性向は482.3%でした。利益が大きく落ちた期にも50円から51円へ増配しており、公式IRが「累進配当」という表現を使っていることとは整合しています。
■ 業績トレンド
2026年3月期は売上収益2,768億円(前期比+8.8%)、営業利益502億円(+12.8%)、親会社株主に帰属する当期純利益284億円(+7.1%)で、5期連続の増収増益。EPSは158.35円、ROEは11.6%でした。セグメント別の営業利益は小売112億円、フィンテック470億円で、利益のほとんどはフィンテックから出ています。
2027年3月期の会社予想は、2026年8月4日の第1四半期決算で売上収益2,965億円・営業利益555億円へ小幅に上方修正されましたが、親会社株主に帰属する当期純利益295億円とEPS164.00円は据え置きです。第1四半期(2026年4〜6月)は営業利益154億円(前年同期比+10.5%)に対し経常利益128億円(+3.3%)。この伸びの差は後述します。
■ 株主優待
株主優待制度は2022年9月30日を基準日とする分を最後に廃止されています。現在、配当とは別の株主優待特典はありません。
ただし、エポスカードに株主番号を登録すると株主限定イベントの案内がメールで届く仕組みがあります。公式IRの案内によれば、対象は2026年3月末時点で当社株式を100株以上保有する個人株主です。基準は3月末であって、9月末ではありません。今年新たに保有する場合、9月末の権利取りはあくまで中間配当のためのものになります。
■ 三菱HCキャピタルとの違い
丸井グループは東証の業種分類では小売業です。しかし2026年3月期の営業利益502億円のうち470億円はフィンテックセグメントで、カードと債権を持つ会社として見たほうが、配当の決まり方は理解しやすくなります。
そこで、同じく保有している三菱HCキャピタル(8593)と並べます。業種表記は違いますが、どちらも「連続増配」を看板に掲げ、中間配当の基準日も同じ9月30日。そして、その連続増配を担保している物差しが違います。比べる意味があるのはこの一点です。
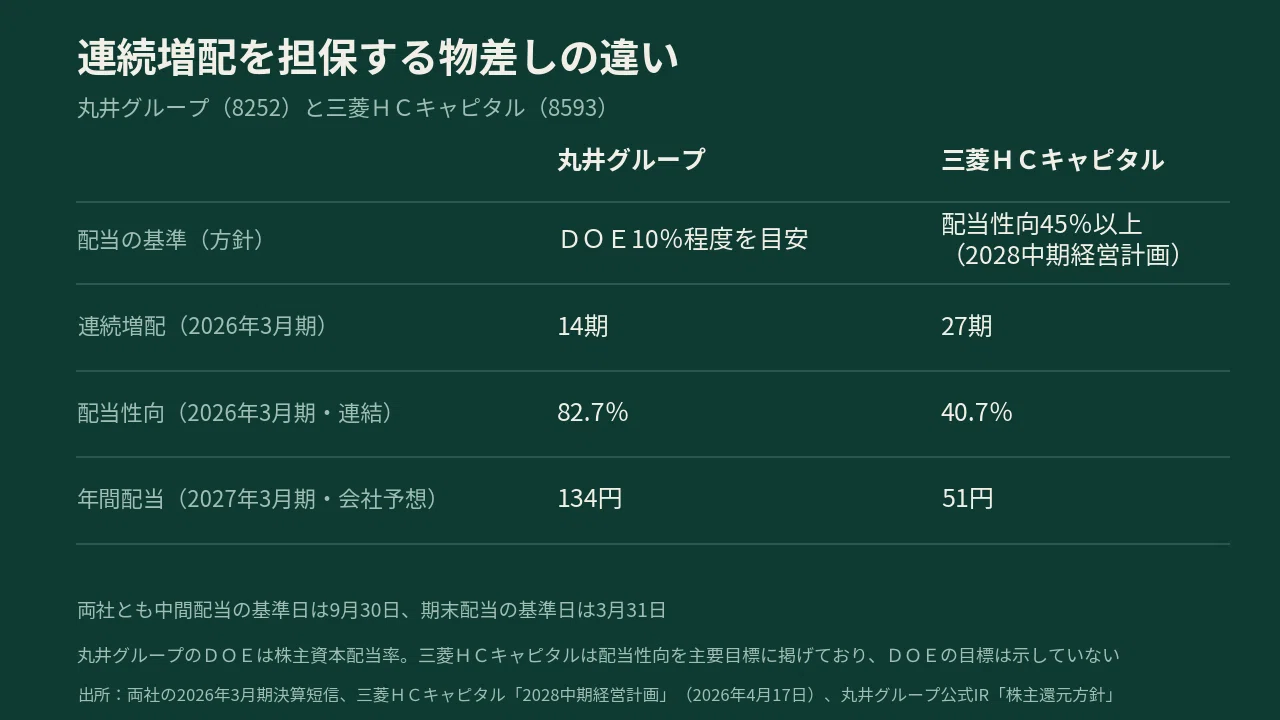
1つ目は、基準そのものです。丸井グループはDOE(株主資本配当率)10%程度を目安に置き、三菱HCキャピタルは2028中期経営計画の主要目標で配当性向45%以上を掲げています。DOEは株主資本に、配当性向は当期利益に紐づきます。利益が大きく振れた期に、前者は配当が動きにくく、後者は動きやすい。丸井グループの2021年3月期がその実例で、配当性向482.3%という数字を出しながら1円の増配を通しました。
2つ目は、水準です。2026年3月期の連結配当性向は丸井グループ82.7%、三菱HCキャピタル40.7%。倍以上の差があります。丸井グループは2027年3月期予想でも81.7%で、利益の8割強を配当に回す状態が続く計画です。これを「還元姿勢が強い」と読むか「余力が薄い」と読むかは、その利益がどれだけ振れる事業から出ているかによります。
3つ目は、連続年数の重みです。14期と27期。三菱HCキャピタルは2027年3月期予想で28期連続増配、丸井グループは15期連続の見込みです。年数だけを並べれば差がありますが、丸井グループは2024年3月期に一度で42円増やしています。年数と増配幅は別の話だということが、この2社を並べるとよくわかります。
私はどちらも保有していますが、役割は分けて考えています。三菱HCキャピタルは配当性向45%以上を目安に、利益成長を通じて配当総額を高めていく方針です。丸井グループはDOE基準なので、利益が落ちた期でも配当が崩れにくい代わりに、利益が伸びても配当が自動的には伸びません。
なお、配当の基準にDOEを据える保有銘柄としては住友精化(4008)もあります。こちらはDOE4.5%以上を基準としており、丸井グループの10%とは水準が一桁違います。同じDOEという言葉でも、会社によって置く高さがまったく違うということです。
■ 見落とされやすい点
1つ目。DOE基準の増配は、これから1株当たり株主資本にかかってきます。
DOEは株主資本を分母に置く指標です。DOEが一定なら、株式数が大きく変わらない前提では、配当総額は株主資本の増減に連動し、1株当たり配当も1株当たりの株主資本の動きに左右されます。なお、決算短信に記載される「1株当たり純資産(BPS)」はDOEの分母である「株主資本」とは概念が異なるため、ここでは参考値として見ています。丸井グループの1株当たり純資産は2025年3月期1,362円18銭、2026年3月期1,359円01銭とほぼ横ばいでした。それでも配当が106円から131円へ伸びたのは、DOEを8.1%から10.1%へ引き上げたことが大きな要因です。裏を返せば、指標を10%程度に据え置く以上、これからの増配は1株当たりの株主資本が増えるかどうかに左右されます。会社がEPS成長率年率9%以上をKPIに掲げ、自己株式取得を株主還元方針と同じ節で説明しているのは、この構造と無関係ではないと考えられます。
2つ目。2026年8月に転換社債と自己株式取得がセットで出ています。
2026年8月4日、自己株式取得枠(1,000万株・200億円を上限、取得期間2026年8月10日〜2027年5月15日)を設定。続く8月24日に2031年満期のユーロ円建取得条項付転換社債型新株予約権付社債500億円の発行を決議。これと並行して、8月25日にToSTNeT-3で5,013,300株・約150億円の自己株式取得を実施しました。会社の補足説明資料によれば、調達資金の使途はフィンテックの事業拡大に約350億円、自己株式取得に約150億円です。
5月15日の決算短信では2027年3月期の自己株式取得は「未定」と書かれていました。8月に動いた形です。転換社債には転換制限条項と額面現金決済型の取得条項が付いており、会社は「株式の希薄化を抑制する、既存株主の皆様に配慮した負債性の高い設計」と説明しています。それでも、将来の株式数に影響しうる社債が500億円積まれた事実は、EPSとDOEの両方を見る銘柄では押さえておきたいところです。
3つ目。金利上昇の影響が、配当の手前にある経常利益の段階で表れています。
第1四半期に経常利益の伸びが営業利益に追いつかなかったのは、支払利息が13億3,500万円から20億7,100万円へ増えたためです。有利子負債(リース債務を除く)は8,062億円まで積み上がり、自己資本比率は19.5%(2026年3月期末は21.4%)となりました。
自己資本比率の低下自体は計画のうちで、会社は2031年3月期に連結自己資本比率16%を目標にバランスシートの見直しを進めるとしています。ただ、会社自身も中長期の戦略のなかで「金利上昇による金融費用増加への対応」をリスクとして挙げ、平均調達年限の短縮と格付向上で抑制を図るとしています。カード債権を借入で回すモデルである以上、金利は配当より手前の段階で効いてきます。
■ しまちゃんの総評
14期連続増配という看板の中身が、これほどはっきり分解できる銘柄も珍しいと感じています。DOEという一本の指標に配当が紐づいているので、増配の理由も、増配が鈍りそうな局面も、外から読めてしまう。情報として親切な会社だと思います。
そのうえで、2027年3月期の+3円という数字は、指標の引き上げという手札を一度使い切ったあとの姿だと受け止めています。配当が崩れにくい銘柄として長期保有を検討する際の候補の一つになり得ると感じていますが、増配ペースへの期待は直近3期の実績よりも控えめに置いておくのが妥当だと考えています。次の確認ポイントは、9月末の権利確定を挟んだあと、11月に予定されている第2四半期決算です。
■ 最後に
ここまで読んでいただき、ありがとうございました。よければスキ❤️をお願いします🙏
フォローしていただくと、励みになります。
■ 免責
この記事はあくまで個人の体験をもとにした情報提供です。投資にはリスクが伴います。投資判断はご自身の責任のもと、最新情報に基づいて行ってください。数値・情報は執筆時点(2026年9月)のものです。最新情報は各社IR・証券会社サイトでご確認ください。