■ はじめに
9月末に中間配当の権利が確定する銘柄を、今月は順番に取り上げます。1本目はソフトバンク(9434)です。
判断が分かれるのは2点だと思っています。2021年3月期から6期続いた年間8.60円がようやく動いたこと。そして、その増配を支える配当性向が70%台後半にあることです。通信3社の中で、ソフトバンクだけが明らかに違う位置にいます。
■ 基本データ
・1株当たり配当金(実績):2026年3月期 年間8.60円(中間4.30円・期末4.30円)
・1株当たり配当金(会社予想):2027年3月期 年間8.80円(中間4.40円・期末4.40円)
・配当性向(連結・会社開示値):2026年3月期 75.8%/2027年3月期 76.2%(会社予想ベース)
・権利確定月:中間9月末・期末3月末
・株式分割:2024年10月1日を効力発生日として1株につき10株。上記はすべて分割後ベース
⚠️ 配当利回りは株価の変動により毎日変わります。投資判断の際は必ず最新情報をご確認ください。
なお、noteマネーではソフトバンク(9434)の株価チャートをリアルタイムで確認できます。ぜひ活用してみてください。
■ 配当方針の読み解き
配当は2020年3月期8.50円、2021年3月期から2026年3月期までが8.60円、2027年3月期の会社予想が8.80円。6期同水準が続いたため連続増配銘柄ではなく、安定配当型として整理するのが実態に近いと思います。
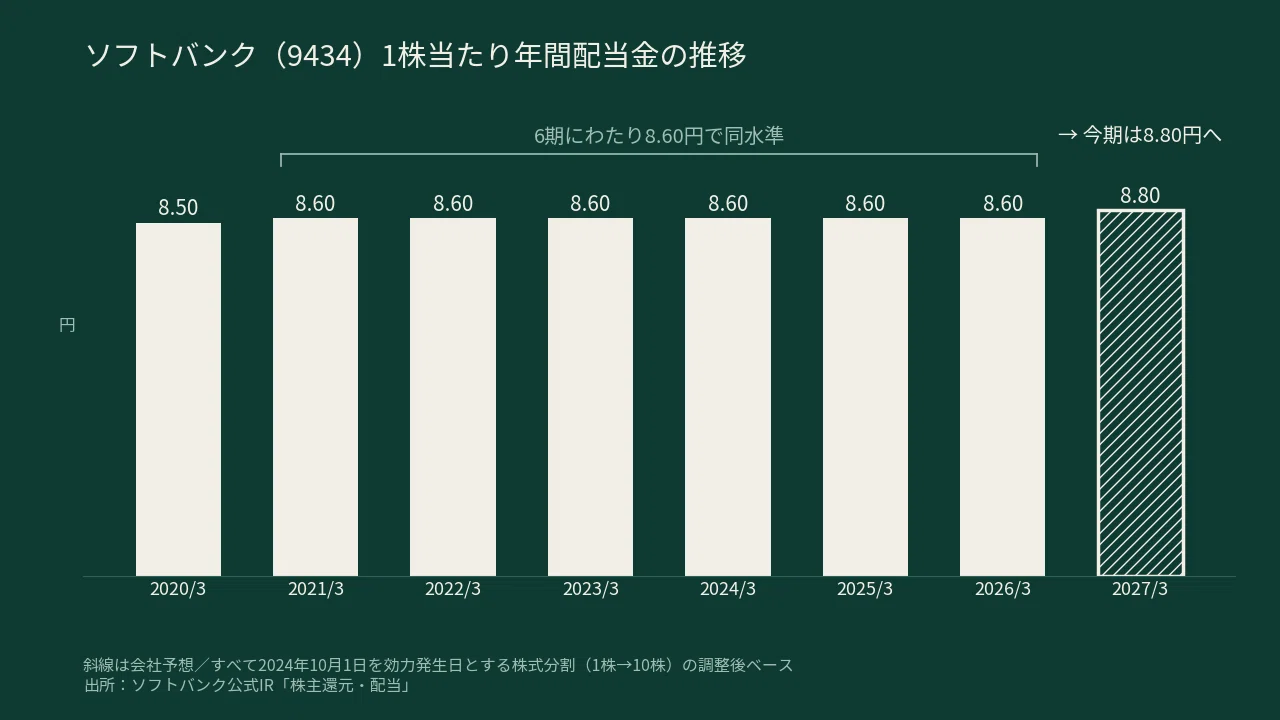
2027年3月期から2031年3月期の中期経営計画では「利益成長に合わせた普通株式1株当たり配当金の継続的な増配を目指します」と明記されました。据え置き局面から、利益成長と配当を連動させる姿勢へ変わってきたと考えられます。ただしこの方針に累進配当やDOEのような数値基準は置かれておらず、基準値による下支えとは性格が異なります。
■ 業績トレンド
2026年3月期(通期実績)は売上高7兆386億円(前期比7.6%増)、営業利益1兆425億円(同5.4%増)、親会社の所有者に帰属する当期利益5,507億円(同4.7%増)。2027年3月期第1四半期も増収増益でした。
通期の会社予想は売上高7兆5,000億円(前期比6.6%増)、営業利益1兆1,000億円(同5.5%増)、親会社の所有者に帰属する当期利益5,600億円(同1.7%増)。第1四半期時点で業績予想・配当予想とも修正はありません。
■ 株主優待
あります。普通株式を1年以上かつ100株以上保有する株主に、PayPayマネーライト1,000円分。保有株数が増えても金額は一律です。
基準日は3月31日または9月30日で、株主名簿に記載された日から先に到来するほうが適用されます。9月30日基準なら進呈は翌年11月。受け取りには株主優待サイトでの申請とPayPayアカウント連携が必要です。第1回・第2回社債型種類株式(94345・94346)は対象外です。
■ NTT・KDDIとの違い
通信3社は私もそれぞれ持っていて、NTT(9432)とKDDI(9433)は過去に記事にしています。並べると、配当の出方がはっきり違います。
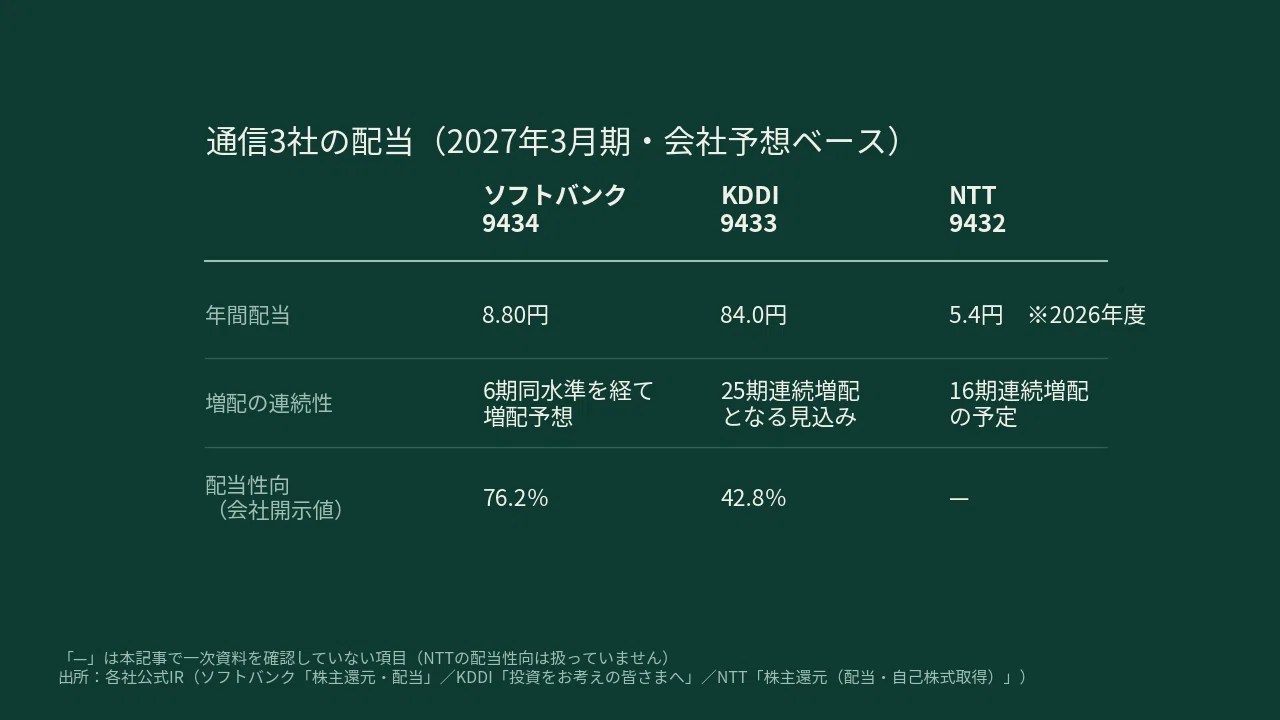
増配の連続性で見ると、KDDIは2027年3月期で25期連続増配となる見込み、NTTは2026年度で16期連続増配の予定。対してソフトバンクは6期の据え置きを挟んでいます。連続記録を重視する人には、選びにくい銘柄です。
一方、配当性向はKDDIが2027年3月期42.8%(会社開示値)に対し、ソフトバンクは76.2%。同じ利益から株主に回している割合が大きく違います。KDDIは中期経営戦略で「安定増配をベース」とすることを掲げ、直近2期の配当性向も40%台。ソフトバンクは利益成長に合わせた増配を目指す方針を打ち出した形で、配当の設計思想が違います。
優待の設計も違います。KDDIは3月31日基準・200株以上・保有1年以上。ソフトバンクは3月末と9月末の両方に基準日があり、100株以上で対象になります。基準日が年2回ある分、9月末を起点に保有期間を数え始められるのはソフトバンク側の特徴です(進呈はその1年後)。
私自身は、3社を「同じ通信」としてまとめて見るのはやめました。連続増配の安心感を取るならKDDIやNTT、投資単位の小ささと9月基準の優待を取るならソフトバンク、という整理です。どれが優れているというより、役割が違う3本だと考えています。
■ 見落とされやすい点
・配当性向76.2%(会社予想ベース)は、利益が横ばいになるだけで増配余地が細るということでもあります。2027年3月期の当期利益は会社予想で前期比1.7%増と、伸びは緩やかです。
・その配当性向は、分母の取り方に注意が必要です。親会社の所有者に帰属する当期利益から社債型種類株式の配当を差し引いた、普通株主に帰属する利益をベースに算定されているとみられます(開示されている配当総額と配当性向から逆算すると整合します)。純利益でそのまま割ると数値がずれます。
・中期経営計画の増配方針に数値基準はありません。累進配当やDOEを掲げる銘柄と同じ感覚で「下限が守られる」と読むと、前提がずれます。
・優待は1年以上の継続保有が条件で、9月末に買っても直近の基準日では受け取れません。申請とPayPay連携をしないと、条件を満たしても進呈されない設計です。
■ しまちゃんの総評
据え置き6期という履歴は、連続増配銘柄と並べると見劣りします。ただ、その6期を減配せずに通したうえで増配方針を打ち出してきた流れのほうを、私は見ておきたいと思っています。分割後で投資単位が下がり、通信セクターの中で枚数を調整しやすいのも実務的にはありがたいところです。長期保有を検討する際の候補の一つになり得ると感じています。
■ この記事はあくまで個人の体験をもとにした情報提供です。投資にはリスクが伴います。投資判断はご自身の責任のもと、最新情報に基づいて行ってください。数値・情報は執筆時点(2026年9月)のものです。最新情報は各社IR・証券会社サイトでご確認ください。